Domain bühnenbanner.de kaufen?
Wir ziehen mit dem Projekt
bühnenbanner.de um.
Sind Sie am Kauf der Domain
bühnenbanner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bühnenbanner.de kaufen?
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei bis 2150
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei bis 2150:
-
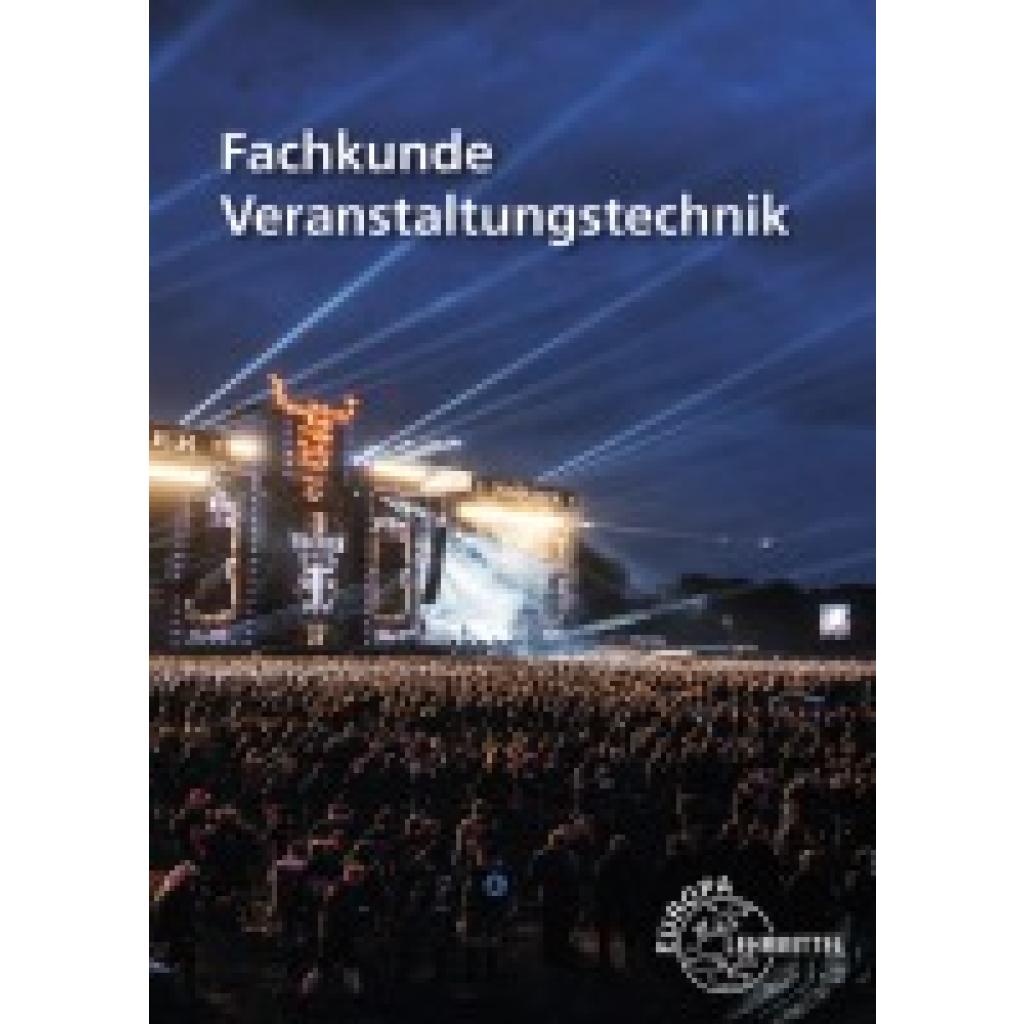
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grossigk, Cay: Veranstaltungstechnik. Formeln und TabellenVeranstaltungstechnik. Formeln und Tabellen , Nach dem großen Erfolg der vorherigen Auflagen freut sich das Autorenteam um Petra Krienelke und Cay Grossigk, nun die siebte Auflage der Formel- und Tabellensammlung Veranstaltungstechnik zu veröffentlichen. Diese Formelsammlung ist zum Standard in der Branche geworden und begleitet Auszubildende, angehende Meister und Praktiker gleichermaßen.Die umfassende Sammlung der relevanten Formeln aus den wichtigsten Bereichen der Veranstaltungstechnik wurde überarbeitet und den aktuellen Erfordernissen angepasst. An einigen Stellen wurde die Formel- und Tabellen- sammlung erweitert und um veranstaltungstechnische Bezüge ergänzt. Anregungen und Hinweise von Lesern wurden aufgenommen und umgesetzt. Neben den bewährten Grundlagen und den Teilbereichen Technische Mechanik, Dynamik, Festigkeitslehre, Hydraulik, Optik und Lichttechnik, sowie Akustik und Wärmelehre, Bauelemente und Technisches Zeichnen enthält diese Auflagedas Kapitel Elektrotechnik, das in bewährter Form von Sven Kubin ergänzt und aktualisiert wurde. Hinzugekommen sind Angaben zur mobilen Energiever- sorgung von Veranstaltungen. Die Steckerbelegungen wichtiger Verbinder der Energieversorgung und -verteilung erfreuen sich großer Beliebtheit, ebenso die Schaltzeichen der Bereiche Hydraulik, Pneumatik und Elektrotechnik, die sich in den jeweiligen Fachkapiteln befinden. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20190531, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Grossigk, Cay~Krienelke, Petra, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 201, Keyword: Angewandte Physik; Formeln; Tabellen; Technik; Technische Mechanik; Veranstaltungstechnik, Fachschema: Veranstaltungstechnik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung), Fachkategorie: Elektronik, Nachrichtentechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Hochschule~Für die Berufsbildung, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Berufsausbildung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: xEMP, Verlag: xEMP, Verlag: Buschhoff, Christian A., Länge: 210, Breite: 165, Höhe: 25, Gewicht: 315, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783938862254 9783938862247 9783938862216 9783938862155, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonderanfertigung Ersatzbespannung bis 350cm (rund) - 2150Ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein. Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonderanfertigung Ersatzbespannung bis 500x500cm (quadratisch) - 2150ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er Sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein! Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.2090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **

Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
Was ist im Jahr 2150 los?
Es ist schwierig, vorherzusagen, was im Jahr 2150 genau passieren wird. Es könnte jedoch sein, dass die Technologie noch weiter fortgeschritten ist und das tägliche Leben stark von künstlicher Intelligenz und Robotik geprägt ist. Möglicherweise haben wir auch Fortschritte in der Raumfahrt gemacht und erkunden andere Planeten oder haben Lösungen für die Umweltprobleme gefunden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei bis 2150:
-
Sonderanfertigung Ersatzbespannung bis 300cm (rund) - 2150Ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein. Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonderanfertigung Ersatzbespannung bis 700x700cm (quadratisch) - 2150ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er Sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein! Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.4040,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grossigk, Cay: Veranstaltungstechnik. Formeln und TabellenVeranstaltungstechnik. Formeln und Tabellen , Nach dem großen Erfolg der vorherigen Auflagen freut sich das Autorenteam um Petra Krienelke und Cay Grossigk, nun die siebte Auflage der Formel- und Tabellensammlung Veranstaltungstechnik zu veröffentlichen. Diese Formelsammlung ist zum Standard in der Branche geworden und begleitet Auszubildende, angehende Meister und Praktiker gleichermaßen.Die umfassende Sammlung der relevanten Formeln aus den wichtigsten Bereichen der Veranstaltungstechnik wurde überarbeitet und den aktuellen Erfordernissen angepasst. An einigen Stellen wurde die Formel- und Tabellen- sammlung erweitert und um veranstaltungstechnische Bezüge ergänzt. Anregungen und Hinweise von Lesern wurden aufgenommen und umgesetzt. Neben den bewährten Grundlagen und den Teilbereichen Technische Mechanik, Dynamik, Festigkeitslehre, Hydraulik, Optik und Lichttechnik, sowie Akustik und Wärmelehre, Bauelemente und Technisches Zeichnen enthält diese Auflagedas Kapitel Elektrotechnik, das in bewährter Form von Sven Kubin ergänzt und aktualisiert wurde. Hinzugekommen sind Angaben zur mobilen Energiever- sorgung von Veranstaltungen. Die Steckerbelegungen wichtiger Verbinder der Energieversorgung und -verteilung erfreuen sich großer Beliebtheit, ebenso die Schaltzeichen der Bereiche Hydraulik, Pneumatik und Elektrotechnik, die sich in den jeweiligen Fachkapiteln befinden. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20190531, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Grossigk, Cay~Krienelke, Petra, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 201, Keyword: Angewandte Physik; Formeln; Tabellen; Technik; Technische Mechanik; Veranstaltungstechnik, Fachschema: Veranstaltungstechnik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung), Fachkategorie: Elektronik, Nachrichtentechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Hochschule~Für die Berufsbildung, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Berufsausbildung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: xEMP, Verlag: xEMP, Verlag: Buschhoff, Christian A., Länge: 210, Breite: 165, Höhe: 25, Gewicht: 315, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783938862254 9783938862247 9783938862216 9783938862155, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
-
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei bis 2150
-
Sonderanfertigung Ersatzbespannung bis 350cm (rund) - 2150Ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein. Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonderanfertigung Ersatzbespannung bis 500x500cm (quadratisch) - 2150ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er Sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein! Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.2090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonderanfertigung Ersatzbespannung bis 350x350cm (quadratisch) - 2150ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er Sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein! Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.1154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonderanfertigung Ersatzbespannung bis 400cm (rund) - 2150Ihr Sonnenschirm ist ihnen ans Herz gewachsen - seit Jahren begleitet er sie an den sonnigen Tagen im Jahr und hat sie vielleicht auch schon des öfteren vor Regen beschützt!? Die ein oder andere Flasche Wein oder Bier wurde unter ihrem Schirm schon geleert? Und nun ist der Bezug unansehnlich und vom Wetter gezeichnet?Dann bieten wir ihnen einen ganz besonderen Service! Bitte senden Sie uns den alten Bezug vorab zur Prüfung ein. Wir zertrennen die Bezug in seinen einzelnen Segmente und erstellen per Hand eine Zuschnittschablone für einen neuen Bezug. Die Befestigung am Strebenende erfolgt in der Regel mit Stofftaschen aus einem reißfestem Material.1073,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
-
Was ist im Jahr 2150 los?
Es ist schwierig, vorherzusagen, was im Jahr 2150 genau passieren wird. Es könnte jedoch sein, dass die Technologie noch weiter fortgeschritten ist und das tägliche Leben stark von künstlicher Intelligenz und Robotik geprägt ist. Möglicherweise haben wir auch Fortschritte in der Raumfahrt gemacht und erkunden andere Planeten oder haben Lösungen für die Umweltprobleme gefunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.